Restrukturyzacja przedsiębiorcy z wieloma wierzycielami – jak Przystanek Prawnik porządkuje zobowiązania i plan spłaty?
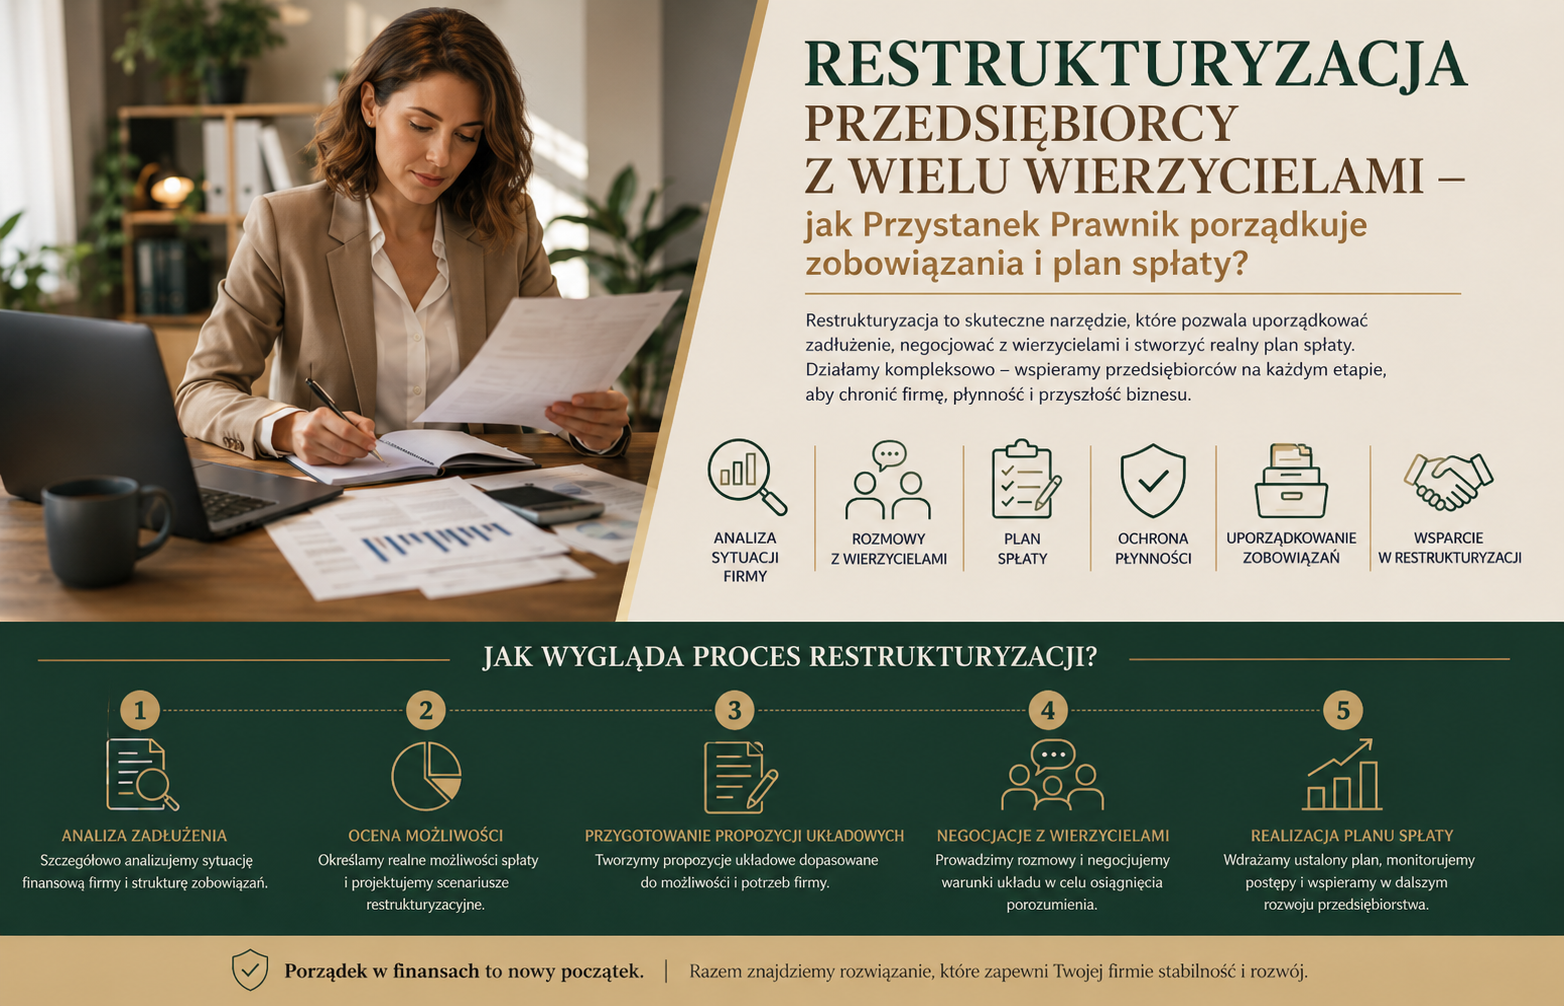
Restrukturyzacja przedsiębiorcy, który ma wielu wierzycieli, nie polega na prostym rozłożeniu całego zadłużenia na raty. Najpierw trzeba ustalić, komu, ile i z jakiego tytułu firma jest winna, które zobowiązania mogą zostać objęte układem, kto dysponuje zabezpieczeniem oraz jakie płatności są niezbędne do dalszego prowadzenia działalności. Dopiero na tej podstawie można wybrać właściwe postępowanie i zbudować wykonalny plan spłaty.
W tym artykule wyjaśniamy, jak Przystanek Prawnik porządkuje zadłużenie przedsiębiorcy, dzieli wierzycieli na grupy, ocenia zdolność firmy do wykonania układu oraz przygotowuje propozycje, które uwzględniają zarówno możliwości dłużnika, jak i interes wierzycieli.
Czym jest restrukturyzacja przedsiębiorcy z wieloma wierzycielami?
Restrukturyzacja przedsiębiorcy to uporządkowany proces prawny i ekonomiczny, którego celem jest uniknięcie upadłości przez zawarcie układu z wierzycielami, przeprowadzenie działań naprawczych albo połączenie obu tych rozwiązań.
Z restrukturyzacji może skorzystać przedsiębiorca niewypłacalny lub zagrożony niewypłacalnością. Niewypłacalność nie oznacza jedynie tego, że suma długów przewyższa wartość majątku. W praktyce najważniejszym sygnałem jest utrata zdolności do regulowania wymagalnych zobowiązań pieniężnych.
Przepisy przewidują domniemanie utraty tej zdolności, jeżeli opóźnienie w wykonywaniu zobowiązań pieniężnych przekracza trzy miesiące. W przypadku osób prawnych oraz niektórych jednostek organizacyjnych dodatkową przesłanką może być utrzymująca się przez ponad 24 miesiące przewaga zobowiązań pieniężnych nad wartością majątku.
Co oznacza „wielu wierzycieli”?
Prawo restrukturyzacyjne nie wskazuje jednej liczby, od której można mówić o restrukturyzacji z wieloma wierzycielami. Nie chodzi wyłącznie o liczbę podmiotów, lecz także o zróżnicowanie zadłużenia.
Sprawa staje się bardziej złożona, gdy wśród wierzycieli znajdują się jednocześnie:
- banki i firmy leasingowe,
- kontrahenci handlowi,
- wynajmujący,
- Zakład Ubezpieczeń Społecznych,
- organy podatkowe,
- pracownicy,
- pożyczkodawcy,
- podmioty powiązane,
- wierzyciele zabezpieczeni hipoteką, zastawem lub przewłaszczeniem,
- wierzyciele prowadzący egzekucję,
- wierzyciele kwestionujący wysokość lub istnienie zobowiązania.
Dziesięciu wierzycieli z podobnymi, niezabezpieczonymi należnościami może tworzyć prostszą strukturę niż czterech wierzycieli, z których jeden posiada hipotekę, drugi prowadzi egzekucję, trzeci ma wierzytelność sporną, a czwarty jest podmiotem publicznoprawnym.
Gdzie kończy się restrukturyzacja, a zaczyna zwykła negocjacja zadłużenia?
Nie każda ugoda z wierzycielem jest restrukturyzacją w rozumieniu ustawy. Przedsiębiorca może prowadzić negocjacje pozasądowe, zawierać ugody, refinansować zadłużenie albo sprzedawać zbędny majątek bez otwierania formalnego postępowania.
Formalna restrukturyzacja daje jednak narzędzia, których zwykła negocjacja zazwyczaj nie zapewnia. Należą do nich między innymi:
- możliwość objęcia układem wielu wierzycieli na wspólnych zasadach,
- głosowanie nad układem według ustawowych reguł,
- możliwość związania układem także części wierzycieli, którzy głosowali przeciwko,
- ochrona przed określonymi działaniami egzekucyjnymi,
- nadzór doradcy restrukturyzacyjnego i sądu,
- możliwość przeprowadzenia głębszych działań naprawczych w postępowaniu sanacyjnym.
Restrukturyzacja nie jest natomiast sposobem na dowolne anulowanie długów. Układ musi zostać przyjęty zgodnie z przepisami, zatwierdzony przez sąd i wykonany. Sąd może odmówić zatwierdzenia układu między innymi wtedy, gdy narusza on prawo, jest niewykonalny albo rażąco krzywdzi wierzycieli.
Od chaosu zobowiązań do mapy wierzycieli
Pierwszym zadaniem Przystanku Prawnik nie jest wybór rodzaju postępowania ani zaproponowanie wierzycielom określonej redukcji. Najpierw trzeba zbudować wiarygodny obraz zadłużenia.
Inwentaryzacja wszystkich zobowiązań
Analiza powinna obejmować znacznie więcej niż salda widoczne w systemie księgowym. Dla każdego zobowiązania ustala się co najmniej:
- nazwę i dane wierzyciela,
- podstawę prawną zobowiązania,
- kwotę należności głównej,
- wysokość odsetek i kosztów,
- termin wymagalności,
- datę powstania wierzytelności,
- status sporny lub bezsporny,
- informacje o wypowiedzeniu umowy,
- etap postępowania sądowego lub egzekucyjnego,
- rodzaj i wartość zabezpieczenia,
- istnienie poręczycieli lub współdłużników,
- znaczenie wierzyciela dla dalszej działalności firmy,
- możliwość objęcia wierzytelności układem.
Do analizy wykorzystuje się między innymi umowy, faktury, potwierdzenia sald, harmonogramy kredytowe i leasingowe, wezwania do zapłaty, nakazy zapłaty, tytuły wykonawcze, zajęcia komornicze, deklaracje podatkowe oraz rozliczenia z ZUS.
Uzgodnienie danych prawnych, księgowych i operacyjnych
Jednym z częstych problemów jest rozbieżność pomiędzy księgowością a faktycznym stanem prawnym. Saldo księgowe może nie uwzględniać odsetek, kosztów procesu, częściowej zapłaty, potrącenia, cesji wierzytelności albo skutków wypowiedzenia umowy.
Z drugiej strony samo wezwanie wierzyciela nie przesądza jeszcze, że wskazana w nim kwota jest prawidłowa. Roszczenie może być przedawnione, częściowo zapłacone, zawyżone lub oparte na wadliwym rozliczeniu.
Dlatego Przystanek Prawnik rozdziela trzy warstwy informacji:
- dane księgowe przedsiębiorcy,
- dokumenty i twierdzenia wierzyciela,
- prawną ocenę istnienia, wysokości i charakteru wierzytelności.
Macierz wierzycieli
Efektem inwentaryzacji jest macierz wierzycieli. Pozwala ona zobaczyć nie tylko łączną wartość długu, lecz także wpływ poszczególnych wierzycieli na wynik głosowania i dalsze funkcjonowanie firmy.
Przykładowe kategorie macierzy to:
- wierzyciele objęci układem z mocy prawa,
- wierzyciele wymagający szczególnej analizy,
- wierzyciele zabezpieczeni rzeczowo,
- wierzyciele publicznoprawni,
- wierzyciele pracowniczy,
- wierzyciele sporny,
- wierzyciele krytyczni operacyjnie,
- podmioty powiązane,
- wierzyciele prowadzący egzekucję,
- wierzyciele posiadający istotną siłę głosu.
Tak przygotowana mapa pokazuje, z kim należy pilnie negocjować, kto może poprzeć układ, a czyj sprzeciw może wymagać zmiany propozycji.
Które zobowiązania mogą zostać objęte układem?
Co do zasady układ obejmuje wierzytelności osobiste powstałe przed dniem układowym, w tym związane z nimi odsetki za okres wskazany w przepisach. O tym, czy konkretna wierzytelność zostanie objęta układem, decydują jednak jej charakter, moment powstania i sposób zabezpieczenia.
Szczególnej analizy wymagają między innymi:
- wierzytelności zabezpieczone hipoteką, zastawem lub innym zabezpieczeniem rzeczowym,
- zobowiązania pracownicze,
- alimenty i renty odszkodowawcze,
- zobowiązania powstałe po dniu układowym,
- wierzytelności sporne,
- zobowiązania warunkowe,
- zobowiązania wynikające z leasingu, najmu i umów długoterminowych,
- wierzytelności objęte potrąceniem,
- należności publicznoprawne,
- wierzytelności podmiotów powiązanych.
Nie można więc założyć, że każde zobowiązanie ujęte w księgach firmy zostanie automatycznie zamrożone lub rozłożone na raty.
Wierzyciele zabezpieczeni rzeczowo
Bank albo inny wierzyciel posiadający hipotekę, zastaw, zastaw rejestrowy lub przewłaszczenie na zabezpieczenie znajduje się w innej sytuacji niż zwykły niezabezpieczony kontrahent.
Znaczenie mają przede wszystkim:
- rodzaj zabezpieczenia,
- przedmiot zabezpieczenia,
- kolejność wpisu,
- realna wartość przedmiotu,
- wysokość wierzytelności,
- przewidywane koszty i czas egzekucji,
- znaczenie składnika majątku dla przedsiębiorstwa.
Wycena zabezpieczenia nie powinna opierać się wyłącznie na wartości księgowej. Dla wierzyciela liczy się przede wszystkim realna kwota możliwa do uzyskania w scenariuszu egzekucyjnym lub upadłościowym.
ZUS i zobowiązania podatkowe
Zobowiązania publicznoprawne mogą uczestniczyć w restrukturyzacji, ale propozycje dotyczące takich należności muszą respektować szczególne regulacje. Należy uwzględnić między innymi charakter należności, ograniczenia dotyczące redukcji oraz przepisy o pomocy publicznej.
Propozycja „umorzenia połowy wszystkich zobowiązań” nie może być bezrefleksyjnie zastosowana do każdej kategorii wierzycieli.
Zobowiązania powstające po dniu układowym
Restrukturyzacja nie zwalnia przedsiębiorcy z regulowania nowych zobowiązań. Firma musi posiadać środki na bieżące podatki, składki, wynagrodzenia, czynsz, media, zakupy i dostawy realizowane już w trakcie postępowania.
Jeżeli przedsiębiorca nie jest w stanie płacić nowych zobowiązań, nawet atrakcyjny układ dotyczący starego długu może okazać się niewykonalny.
Cztery rodzaje postępowań restrukturyzacyjnych
Prawo przewiduje cztery podstawowe postępowania. Wybór nie powinien zależeć wyłącznie od szybkości lub kosztu, lecz od struktury zadłużenia, skali sporów, ryzyka egzekucji i potrzeb naprawczych przedsiębiorstwa.
Postępowanie o zatwierdzenie układu
To rozwiązanie odformalizowane, w którym przedsiębiorca przy wsparciu nadzorcy układu przygotowuje propozycje i samodzielnie zbiera głosy wierzycieli.
Może być właściwe, gdy:
- sytuacja przedsiębiorstwa jest dobrze rozpoznana,
- dokumentacja jest kompletna,
- poziom wierzytelności spornych mieści się w ustawowym limicie,
- firma nadal funkcjonuje operacyjnie,
- możliwe jest szybkie przedstawienie wiarygodnych propozycji,
- nie jest potrzebne głębokie przejęcie kontroli nad przedsiębiorstwem.
Dokonanie obwieszczenia o ustaleniu dnia układowego może uruchomić czasową ochronę dłużnika. Ochrona ta nie jest jednak bezterminowa i nie zastępuje sprawnego przygotowania głosowania oraz wniosku o zatwierdzenie układu.
Przyspieszone postępowanie układowe
Postępowanie to może być rozważane, jeżeli suma wierzytelności spornych uprawniających do głosowania nie przekracza ustawowego limitu 15% ogólnej sumy wierzytelności uprawniających do głosowania.
Jest bardziej sformalizowane niż postępowanie o zatwierdzenie układu, ale co do zasady służy stosunkowo szybkiemu zawarciu układu.
Postępowanie układowe
Postępowanie układowe jest przeznaczone między innymi dla spraw, w których udział wierzytelności spornych jest większy i nie pozwala na skorzystanie z prostszych trybów.
Wymaga dokładniejszego ustalenia struktury wierzytelności i zazwyczaj wiąże się z większym udziałem sądu oraz organów postępowania.
Postępowanie sanacyjne
Sanacja łączy próbę zawarcia układu z działaniami naprawczymi dotyczącymi przedsiębiorstwa. Może umożliwić głębszą reorganizację, ograniczenie nierentownych obszarów, zmianę struktury kosztowej oraz podjęcie działań dotyczących niekorzystnych umów lub czynności.
Jest rozważana szczególnie wtedy, gdy:
- samo rozłożenie długu na raty nie wystarczy,
- konieczna jest restrukturyzacja operacyjna,
- przedsiębiorstwo ma wielu aktywnych wierzycieli egzekwujących,
- potrzebna jest silniejsza ochrona majątku,
- wymagane są działania sanacyjne,
- zarządzanie przedsiębiorstwem powinno zostać poddane dalej idącym ograniczeniom.
Sanacja jest najbardziej rozbudowanym postępowaniem i wiąże się z większą ingerencją w sposób zarządzania firmą.
Tabela decyzyjna: które postępowanie rozważyć?
Sytuacja przedsiębiorcy | Potencjalny kierunek | Najważniejszy warunek lub ryzyko |
|---|---|---|
Firma działa, dane są uporządkowane, a wierzyciele są gotowi do rozmów | Postępowanie o zatwierdzenie układu | Konieczność szybkiego zebrania głosów i przygotowania kompletnej dokumentacji |
Wierzytelności sporne nie przekraczają ustawowego limitu 15% | Przyspieszone postępowanie układowe | Prawidłowe ustalenie wierzytelności spornych i uprawnień do głosowania |
Sporna jest istotna część zadłużenia | Postępowanie układowe | Dłuższe i bardziej sformalizowane ustalanie struktury wierzytelności |
Firma potrzebuje nie tylko układu, lecz także głębokiej naprawy operacyjnej | Postępowanie sanacyjne | Większy koszt, formalizm i ograniczenie kontroli przedsiębiorcy |
Jeden wierzyciel prowadzi egzekucję z kluczowego majątku | Tryb zapewniający odpowiednią ochronę, zależnie od stanu sprawy | Trzeba sprawdzić zabezpieczenie, etap egzekucji i zakres możliwej ochrony |
Zadłużenie jest przejściowe, a wierzycieli jest niewielu | Ugody pozasądowe lub refinansowanie | Brak ochrony przed wierzycielami nieuczestniczącymi w negocjacjach |
Firma nie generuje środków nawet na bieżące koszty | Najpierw test wykonalności restrukturyzacji | Restrukturyzacja może tylko odsunąć upadłość, jeśli model biznesowy jest trwale nierentowny |
Majątek i przepływy nie wystarczają na realny układ | Analiza scenariusza upadłościowego | Nie należy obiecywać wierzycielom rat bez źródła finansowania |
Tabela ma charakter orientacyjny. Ostateczny wybór wymaga analizy konkretnej struktury wierzytelności, zabezpieczeń, sporów, egzekucji i przepływów pieniężnych.
Jak Przystanek Prawnik buduje plan spłaty?
Plan spłaty powinien wynikać z prognoz finansowych, a nie z kwoty, którą przedsiębiorca chciałby przeznaczać na raty. Punktem wyjścia jest wolny przepływ pieniężny, jaki pozostaje po pokryciu kosztów niezbędnych do dalszej działalności.
Krok 1: ustalenie rzeczywistej zdolności płatniczej
Analizowane są między innymi:
- przychody i ich sezonowość,
- marża na podstawowej działalności,
- koszty stałe i zmienne,
- zaległości kontrahentów wobec przedsiębiorcy,
- zapotrzebowanie na kapitał obrotowy,
- podatki i składki bieżące,
- nakłady konieczne do utrzymania produkcji lub usług,
- planowana sprzedaż majątku,
- możliwość pozyskania finansowania,
- ryzyka związane z utratą klientów lub dostawców.
Plan przygotowany wyłącznie na podstawie rachunku zysków i strat może być mylący. Układ spłaca się gotówką, dlatego kluczowe znaczenie ma prognoza przepływów pieniężnych.
Krok 2: scenariusz bazowy, ostrożny i stresowy
Jedna prognoza nie wystarcza. Przystanek Prawnik ocenia co najmniej trzy scenariusze:
- bazowy – oparty na najbardziej prawdopodobnym rozwoju sytuacji,
- ostrożny – uwzględniający słabszą sprzedaż lub wyższe koszty,
- stresowy – pokazujący skutki istotnego pogorszenia warunków.
Jeżeli układ jest wykonalny wyłącznie przy pełnej realizacji optymistycznego planu sprzedaży, ryzyko jego niepowodzenia jest wysokie.
Krok 3: określenie okresu karencji
Karencja może dać przedsiębiorcy czas na odbudowę kapitału obrotowego, zakończenie nierentownych kontraktów albo sprzedaż zbędnego aktywa. Nie powinna jednak służyć jedynie odsunięciu pierwszej raty bez rozwiązania przyczyn kryzysu.
Krok 4: dopasowanie harmonogramu do cyklu działalności
Równe raty miesięczne nie są właściwe dla każdego przedsiębiorcy. Firma sezonowa może potrzebować rat kwartalnych, półrocznych albo płatności o zmiennej wysokości.
Harmonogram może uwzględniać:
- niższe raty na początku,
- wzrost rat wraz z poprawą wyników,
- płatności sezonowe,
- jednorazową spłatę ze sprzedaży określonego majątku,
- konwersję części wierzytelności na udziały lub akcje,
- odroczenie terminu płatności,
- redukcję należności głównej lub odsetek, jeżeli jest prawnie dopuszczalna i ekonomicznie uzasadniona.
Krok 5: porównanie z alternatywą upadłościową
Wierzyciel ocenia nie tylko to, ile otrzyma w układzie, ale także to, ile mógłby odzyskać w upadłości albo egzekucji.
Porównanie powinno uwzględniać:
- wartość likwidacyjną majątku,
- prawa wierzycieli zabezpieczonych,
- koszty postępowania,
- przewidywany czas odzyskania środków,
- kolejność zaspokojenia,
- ryzyko sporów,
- utratę wartości przedsiębiorstwa po zaprzestaniu działalności.
Propozycje układowe są bardziej przekonujące, gdy przedstawiają wierzycielom korzyść mierzalną, a nie tylko ogólną obietnicę uratowania firmy.
Podział wierzycieli na grupy
Wielu wierzycieli nie zawsze powinno otrzymać identyczne propozycje. Ich sytuacja prawna i ekonomiczna może być zasadniczo różna.
Przykładowe grupy mogą obejmować:
- drobnych wierzycieli handlowych,
- kluczowych dostawców,
- banki i instytucje finansowe,
- wierzycieli zabezpieczonych rzeczowo,
- wierzycieli publicznoprawnych,
- wierzycieli będących podmiotami powiązanymi,
- wierzycieli z wysokimi wierzytelnościami,
- wierzycieli, których dalsza współpraca jest konieczna.
Kryteria podziału muszą być obiektywne, jednoznaczne i uzasadnione charakterem wierzytelności lub interesem restrukturyzacji. Nie powinny być tworzone wyłącznie po to, aby sztucznie uzyskać korzystny wynik głosowania.
Dlaczego drobni wierzyciele mogą otrzymać inne warunki?
Pełna i szybka spłata niewielkich zobowiązań może:
- uprościć wykonanie układu,
- zmniejszyć liczbę wierzycieli oczekujących na wieloletnie raty,
- ograniczyć koszty administracyjne,
- pomóc utrzymać lokalnych dostawców,
- poprawić strukturę głosowania.
Takie rozwiązanie powinno jednak pozostawać proporcjonalne i mieć ekonomiczne uzasadnienie.
Jak przebiega głosowanie nad układem?
Przyjęcie układu nie zależy wyłącznie od liczby wierzycieli. Znaczenie ma również wartość wierzytelności przysługujących głosującym podmiotom.
W podstawowym modelu konieczne jest osiągnięcie dwóch większości:
- większości osobowej, czyli odpowiedniej liczby głosujących wierzycieli,
- większości kapitałowej, odnoszącej się do sumy wierzytelności głosujących.
Co do zasady układ jest przyjęty, jeżeli wypowie się za nim większość głosujących wierzycieli posiadających łącznie co najmniej dwie trzecie sumy wierzytelności przysługujących głosującym.
Jeżeli wierzyciele zostali podzieleni na grupy, wynik bada się z uwzględnieniem zasad dotyczących poszczególnych grup oraz ustawowych mechanizmów pozwalających w określonych okolicznościach zatwierdzić układ mimo sprzeciwu części z nich.
Dokładne reguły trzeba każdorazowo odnieść do rodzaju postępowania, struktury grup, uprawnień do głosowania i aktualnego stanu prawnego.
Negocjacje z wieloma wierzycielami
Przy dużej liczbie wierzycieli komunikacja staje się częścią strategii prawnej. Niespójne informacje mogą doprowadzić do utraty zaufania, wypowiedzenia kolejnych umów i zwiększenia presji egzekucyjnej.
Wierzyciel powinien otrzymać konkrety
W komunikacji warto przedstawić:
- przyczyny kryzysu,
- działania już wdrożone,
- źródło finansowania rat,
- przewidywany poziom zaspokojenia,
- harmonogram płatności,
- porównanie z alternatywą upadłościową,
- najważniejsze ryzyka,
- sposób monitorowania wykonania układu.
Nie należy obiecywać pełnej spłaty w krótkim terminie tylko po to, aby czasowo wstrzymać działania wierzyciela.
Kluczowy wierzyciel nie zawsze jest największy
Największą siłę ekonomiczną może mieć podmiot, którego wierzytelność nie jest najwyższa, ale który:
- dostarcza jedyny dostępny surowiec,
- finansuje kluczową maszynę,
- wynajmuje główny lokal,
- posiada zabezpieczenie na podstawowym składniku majątku,
- może wypowiedzieć umowę niezbędną do działalności,
- jest strategicznym odbiorcą i jednocześnie wierzycielem.
Dlatego strategia negocjacyjna powinna uwzględniać zarówno wartość głosu, jak i wpływ wierzyciela na funkcjonowanie przedsiębiorstwa.
Działania naprawcze poza samą spłatą długu
Restrukturyzacja finansowa bez restrukturyzacji operacyjnej często nie usuwa przyczyny kryzysu. Jeżeli przedsiębiorstwo generuje stratę na podstawowej działalności, rozłożenie starych zobowiązań na raty tylko przesunie problem w czasie.
Plan restrukturyzacyjny może obejmować:
- rezygnację z nierentownych produktów lub usług,
- zmianę polityki cenowej,
- renegocjację najmu, leasingu i umów dostaw,
- redukcję kosztów stałych,
- sprzedaż zbędnych aktywów,
- poprawę windykacji należności,
- skrócenie cyklu rotacji zapasów,
- zmianę struktury zatrudnienia,
- pozyskanie inwestora,
- zamknięcie nierentownego oddziału,
- zmianę sposobu finansowania działalności,
- wdrożenie kontroli przepływów pieniężnych.
Każde działanie powinno mieć termin, osobę odpowiedzialną, koszt wdrożenia oraz oczekiwany efekt finansowy.
Dokumenty potrzebne do rozpoczęcia analizy
Przedsiębiorca powinien przygotować możliwie aktualny pakiet dokumentów:
- listę wszystkich wierzycieli i zobowiązań,
- zestawienie należności od klientów,
- bilans i rachunek zysków i strat,
- przepływy pieniężne lub wyciągi bankowe,
- ewidencję środków trwałych,
- umowy kredytowe, leasingowe i pożyczkowe,
- dokumenty dotyczące zabezpieczeń,
- umowy najmu i kluczowe kontrakty,
- informacje o postępowaniach sądowych i egzekucyjnych,
- rozliczenia podatkowe oraz ZUS,
- dane o zatrudnieniu i zaległościach pracowniczych,
- prognozy sprzedaży,
- listę wypowiedzianych umów,
- informacje o transakcjach z podmiotami powiązanymi,
- opis przyczyn kryzysu.
Brak pełnego pakietu nie zawsze uniemożliwia rozpoczęcie analizy, ale może wpływać na jej czas, koszt i wiarygodność prognoz.
Najczęstsze błędy przedsiębiorców
Zbyt późne rozpoczęcie restrukturyzacji
Przedsiębiorca często czeka do momentu zajęcia rachunku, wypowiedzenia finansowania albo utraty kluczowego dostawcy. Wtedy wybór dostępnych rozwiązań jest mniejszy, a presja czasu większa.
Traktowanie wszystkich wierzycieli jednakowo
Równe raty dla wszystkich mogą ignorować zabezpieczenia, status publicznoprawny, znaczenie operacyjne i różnice w przewidywanym zaspokojeniu.
Pomijanie wierzytelności spornych
Sporna faktura lub proces sądowy nie mogą zostać zignorowane. Wierzytelności sporne wpływają na wybór postępowania, strukturę głosowania i poziom ryzyka.
Brak środków na zobowiązania bieżące
Układ dotyczy przede wszystkim historycznego zadłużenia. Firma musi równolegle regulować koszty powstające w trakcie restrukturyzacji.
Prognozy oparte wyłącznie na wzroście sprzedaży
Plan powinien wskazywać, dlaczego sprzedaż ma wzrosnąć, jakie działania do tego doprowadzą i czy firma posiada zasoby potrzebne do obsługi większej liczby zamówień.
Ukrywanie wierzycieli lub majątku
Niepełne informacje mogą podważyć wiarygodność przedsiębiorcy, utrudnić zatwierdzenie układu i prowadzić do odpowiedzialności prawnej.
Ignorowanie odpowiedzialności zarządu
Restrukturyzacja spółki nie powinna być analizowana w oderwaniu od obowiązków i potencjalnej odpowiedzialności członków zarządu. Znaczenie ma między innymi moment powstania niewypłacalności i termin podjęcia odpowiednich działań.
Mity dotyczące restrukturyzacji
Mit: otwarcie restrukturyzacji automatycznie blokuje każdą egzekucję
Zakres ochrony zależy od rodzaju postępowania, charakteru wierzytelności, zabezpieczenia oraz etapu sprawy. Nie każda czynność wierzyciela jest zawsze i bezwarunkowo zablokowana.
Mit: każdy dług można umorzyć
Niektóre wierzytelności podlegają szczególnym zasadom albo nie są obejmowane układem na standardowych warunkach. Redukcja musi być zgodna z prawem i uzasadniona ekonomicznie.
Mit: wystarczy uzyskać zgodę największego wierzyciela
Jeden wierzyciel może być istotny, ale przyjęcie układu zależy od ustawowych większości oraz sposobu głosowania w grupach.
Mit: restrukturyzacja oznacza utratę firmy
Zakres wpływu przedsiębiorcy na zarządzanie zależy od wybranego postępowania. Najdalej idące ograniczenia występują w sanacji, natomiast w postępowaniu o zatwierdzenie układu przedsiębiorca co do zasady zachowuje większą kontrolę.
Mit: restrukturyzacja zawsze jest lepsza niż upadłość
Restrukturyzacja ma sens, jeżeli istnieje realna zdolność do wykonania układu albo możliwość skutecznej naprawy przedsiębiorstwa. Jeżeli firma nie ma rentownego modelu, aktywów ani finansowania, postępowanie może jedynie zwiększyć koszty.
Najważniejsze liczby i statystyki prawne
Poniższe liczby pomagają zrozumieć konstrukcję postępowania, ale nie zastępują analizy konkretnej sprawy:
- 4 – liczba podstawowych rodzajów postępowań restrukturyzacyjnych.
- 3 miesiące – przekroczenie tego okresu opóźnienia w płatnościach tworzy ustawowe domniemanie utraty zdolności do wykonywania wymagalnych zobowiązań pieniężnych.
- 24 miesiące – okres istotny dla przesłanki nadmiernego zadłużenia dotyczącej osób prawnych i określonych jednostek organizacyjnych.
- 15% – podstawowy limit udziału wierzytelności spornych uprawniających do głosowania, istotny przy korzystaniu z uproszczonych trybów układowych.
- 2 większości – przy głosowaniu liczą się zarówno głosy wierzycieli, jak i wartość reprezentowanych przez nich wierzytelności.
- 2/3 sumy wierzytelności – podstawowy próg kapitałowy odnoszony do wierzycieli oddających ważny głos za układem.
- 4 miesiące – zasadniczy okres skutków ochronnych związanych z obwieszczeniem o ustaleniu dnia układowego w postępowaniu o zatwierdzenie układu, z uwzględnieniem dalszego przebiegu sprawy i ustawowych wyjątków.
- 3 scenariusze finansowe – rekomendowane minimum praktyczne: scenariusz bazowy, ostrożny i stresowy.
W praktyce równie ważne są wskaźniki indywidualne:
- udział długu zabezpieczonego w całym zadłużeniu,
- udział wierzytelności spornych,
- miesięczny wolny przepływ pieniężny,
- wartość likwidacyjna majątku,
- poziom zaspokojenia w układzie i upadłości,
- liczba aktywnych egzekucji,
- koncentracja głosów u największych wierzycieli,
- wysokość nowych zobowiązań powstających co miesiąc.
Kiedy restrukturyzacja może nie być właściwym rozwiązaniem?
Restrukturyzacja powinna zostać poprzedzona testem wykonalności. Sygnałami ostrzegawczymi są:
- trwała nierentowność podstawowej działalności,
- brak środków na bieżące podatki, składki i wynagrodzenia,
- brak wiarygodnych danych finansowych,
- całkowite uzależnienie planu od niepewnego inwestora,
- brak majątku, przepływów i finansowania,
- utrata kluczowych licencji, klientów lub dostawców,
- brak zgody właścicieli na niezbędne działania naprawcze,
- plan oparty wyłącznie na odsuwaniu płatności.
W takich sytuacjach należy porównać restrukturyzację z upadłością, sprzedażą przedsiębiorstwa, refinansowaniem albo kontrolowanym zakończeniem nierentownej części działalności.
Jak Przystanek Prawnik prowadzi proces porządkowania zobowiązań?
Model pracy można podzielić na następujące etapy:
- diagnoza stanu niewypłacalności lub zagrożenia niewypłacalnością,
- zabezpieczenie i uporządkowanie dokumentacji,
- przygotowanie pełnej listy wierzycieli,
- analiza wierzytelności spornych i zabezpieczonych,
- identyfikacja egzekucji i ryzyk dla kluczowego majątku,
- ustalenie zobowiązań niezbędnych do dalszej działalności,
- przygotowanie prognoz przepływów pieniężnych,
- porównanie dostępnych postępowań,
- przygotowanie propozycji układowych i podziału na grupy,
- negocjacje z najważniejszymi wierzycielami,
- przeprowadzenie głosowania i postępowania sądowego,
- monitorowanie wykonania układu.
Celem nie jest samo otwarcie postępowania. Celem jest przygotowanie takiej struktury prawnej i finansowej, którą przedsiębiorca będzie w stanie wykonać bez ponownego narastania zadłużenia.
FAQ – restrukturyzacja przedsiębiorcy z wieloma wierzycielami
Czy firma musi być już niewypłacalna, aby rozpocząć restrukturyzację?
Nie. Restrukturyzację można prowadzić także wobec przedsiębiorcy zagrożonego niewypłacalnością. Wczesna reakcja zwykle daje większy wybór narzędzi i więcej czasu na negocjacje.
Czy potrzebna jest zgoda wszystkich wierzycieli?
Nie. Układ jest przyjmowany według ustawowych większości. Po prawomocnym zatwierdzeniu może wiązać również wierzycieli objętych układem, którzy głosowali przeciwko albo nie oddali głosu.
Czy jeden wierzyciel może zablokować restrukturyzację?
To zależy od wartości jego wierzytelności, grupy, zabezpieczeń i struktury głosowania. Duży wierzyciel może mieć istotny wpływ na wynik, ale nie zawsze dysponuje samodzielnym prawem blokującym.
Czy zaległości wobec ZUS i urzędu skarbowego mogą wejść do układu?
Co do zasady należności publicznoprawne mogą być restrukturyzowane, ale obowiązują wobec nich szczególne reguły. Propozycje wymagają analizy charakteru należności oraz przepisów dotyczących pomocy publicznej.
Co dzieje się z leasingiem?
Zależy to od treści umowy, rodzaju przedmiotu, powstałych zaległości, momentu ich powstania i decyzji stron. Leasing kluczowej maszyny wymaga zwykle osobnej analizy operacyjnej i prawnej.
Czy po rozpoczęciu restrukturyzacji trzeba płacić nowe faktury?
Tak. Zobowiązania powstające po dniu układowym powinny być regulowane na bieżąco. Narastanie nowych zaległości może zagrozić całemu procesowi.
Czy wierzyciel zabezpieczony hipoteką jest objęty układem?
Sytuacja wierzyciela zabezpieczonego wymaga oceny zakresu zabezpieczenia, wartości nieruchomości i treści propozycji układowych. Nie należy automatycznie traktować go tak samo jak wierzyciela niezabezpieczonego.
Czy można spłacać kluczowych dostawców szybciej niż pozostałych?
Możliwe jest różnicowanie propozycji dla obiektywnie wyodrębnionych grup. Kryteria muszą być przejrzyste, uzasadnione i zgodne z prawem.
Jak długo trwa restrukturyzacja?
Czas zależy od rodzaju postępowania, jakości dokumentacji, liczby sporów, stanowiska wierzycieli oraz obciążenia sądu. Sam harmonogram wykonywania układu może obejmować kilka lat.
Czy postępowanie restrukturyzacyjne usuwa wpisy w rejestrach dłużników?
Nie automatycznie. Skutki dla poszczególnych rejestrów i baz zależą od ich regulaminów, podstawy wpisu oraz etapu wykonania zobowiązania.
Czy przedsiębiorca może sprzedać majątek w trakcie restrukturyzacji?
Zakres swobody zależy od rodzaju postępowania i charakteru czynności. Sprzedaż istotnego składnika majątku może wymagać zgody organu postępowania albo stanowić element zatwierdzonego planu.
Co się stanie, jeśli firma nie wykona układu?
Układ może zostać uchylony, a wierzyciele mogą odzyskać możliwość dochodzenia należności według zasad wynikających z przepisów i treści układu. Dlatego harmonogram powinien uwzględniać rezerwę na pogorszenie wyników.
Czy restrukturyzacja chroni członków zarządu?
Samo wszczęcie postępowania nie usuwa automatycznie odpowiedzialności członków zarządu. Ich sytuacja wymaga odrębnej analizy, w szczególności pod kątem terminów, przyczyn niewypłacalności i podjętych działań.
Kiedy najlepiej skontaktować się z prawnikiem?
Najlepiej przed zajęciem rachunków i utratą płynności operacyjnej. Sygnałem do rozpoczęcia analizy są powtarzające się opóźnienia, wypowiedzenie finansowania, kumulowanie zaległości publicznoprawnych albo konieczność wybierania, których wierzycieli zapłacić w danym miesiącu.
Podsumowanie
Restrukturyzacja przedsiębiorcy z wieloma wierzycielami wymaga połączenia analizy prawnej, finansowej i operacyjnej. Najpierw należy ustalić pełną strukturę zadłużenia, zabezpieczeń, sporów i egzekucji. Następnie trzeba wybrać właściwe postępowanie, oszacować realną zdolność płatniczą i przygotować propozycje odpowiadające sytuacji poszczególnych grup wierzycieli.
Przystanek Prawnik porządkuje ten proces: od mapy zobowiązań i oceny ryzyk, przez prognozy przepływów oraz negocjacje, po przygotowanie układu i planu jego wykonania. Dobrze zaprojektowana restrukturyzacja nie obiecuje więcej, niż firma może zapłacić. Tworzy natomiast realną drogę do ograniczenia zadłużenia, utrzymania przedsiębiorstwa i odzyskania kontroli nad płynnością.
Treść ma charakter informacyjny i nie stanowi porady prawnej dla konkretnej sprawy. Wybór postępowania oraz zakres ochrony należy każdorazowo ocenić na podstawie aktualnego stanu prawnego, dokumentacji przedsiębiorcy i struktury wierzytelności.
 2 comments

0 thoughts on “Restrukturyzacja przedsiębiorcy z wieloma wierzycielami – jak Przystanek Prawnik porządkuje zobowiązania i plan spłaty?”