Finansowanie zakładów przetwórstwa spożywczego – nowa linia produkcyjna, chłodnia czy magazyn?
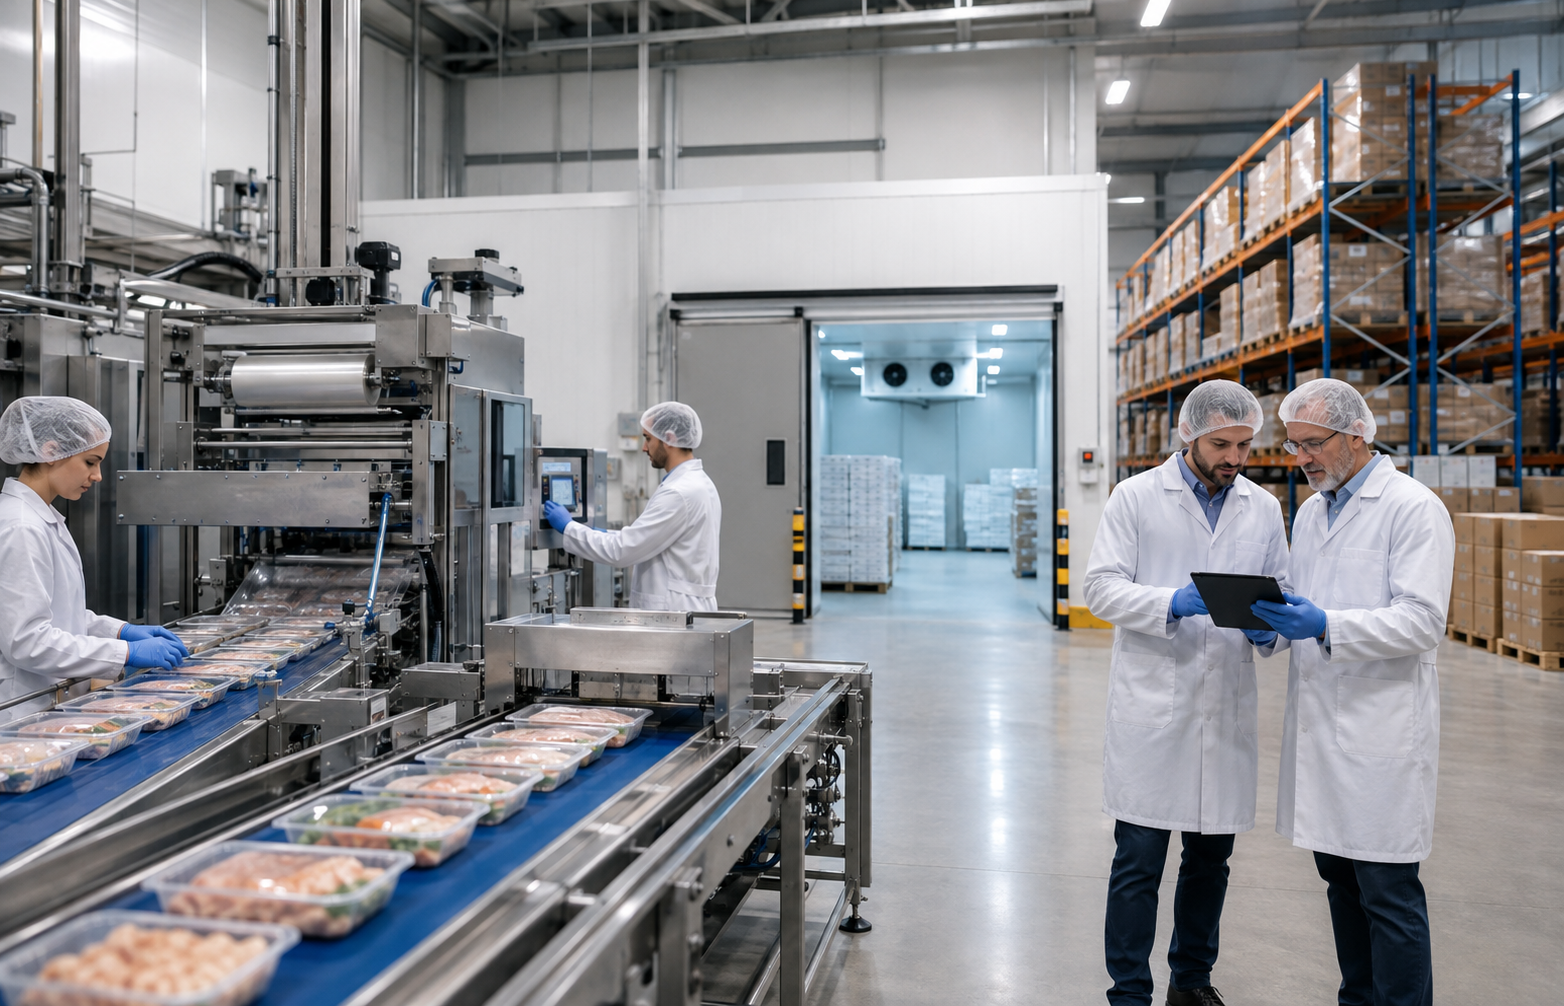
Inwestycja w nową linię produkcyjną, chłodnię lub magazyn może zwiększyć moce zakładu, ograniczyć straty i poprawić marżę. Może też jednak zamrozić kapitał, pogorszyć płynność i obciążyć firmę ratami, zanim pojawią się dodatkowe przychody. Dlatego finansowania zakładu przetwórstwa spożywczego nie należy sprowadzać do pytania: „kredyt czy dotacja?”.
Po lekturze zrozumiesz, jak zbudować montaż finansowy inwestycji, porównać kredyt, leasing, pożyczkę i dotację, policzyć rzeczywiste zapotrzebowanie na kapitał oraz przygotować projekt do rozmów z bankiem lub instytucją przyznającą wsparcie.
Finansowanie zakładu przetwórstwa spożywczego – definicja i granice tematu
Finansowanie zakładu przetwórstwa spożywczego obejmuje pozyskanie środków na budowę, rozbudowę, modernizację albo wyposażenie przedsiębiorstwa, które przetwarza, przechowuje, pakuje lub przygotowuje żywność do sprzedaży.
Projekt może dotyczyć między innymi:
- nowej linii technologicznej,
- automatyzacji istniejącej produkcji,
- budowy chłodni lub mroźni,
- magazynu surowców, opakowań albo wyrobów gotowych,
- sortowni, pakowalni lub konfekcjonowania,
- systemów transportu wewnętrznego,
- instalacji odzysku ciepła i ograniczania zużycia energii,
- oczyszczania ścieków technologicznych,
- laboratoriów i systemów kontroli jakości,
- cyfryzacji produkcji i identyfikowalności partii,
- zakupu nieruchomości lub prac budowlanych,
- zwiększenia kapitału obrotowego potrzebnego po uruchomieniu inwestycji.
Nie każda inwestycja w gospodarstwie rolnym jest jednak projektem przetwórczym. Zakup maszyny do produkcji pierwotnej podlega innym zasadom niż urządzenie zmieniające surowiec rolny w produkt spożywczy. Znaczenie mają również kod działalności, status przedsiębiorstwa, pochodzenie surowca, produkt końcowy i sposób jego sprzedaży.
W podejściu EuroAgro.pl punktem wyjścia powinien być model biznesowy inwestycji, a nie nazwa programu dotacyjnego. Najpierw należy ustalić, co ma zarabiać, w jakim terminie i przy jakim wykorzystaniu mocy. Dopiero później dobiera się źródła finansowania.
Linia produkcyjna, chłodnia czy magazyn – czym różnią się te inwestycje?
Choć wszystkie trzy projekty mogą być częścią jednego zakładu, generują korzyści w inny sposób. To wpływa na ocenę zdolności kredytowej, harmonogram oraz strukturę finansowania.
Nowa linia produkcyjna
Linia technologiczna bezpośrednio zwiększa wydajność, umożliwia wprowadzenie produktu albo obniża koszt jednostkowy. Jej opłacalność można ocenić przez dodatkową marżę, oszczędność pracy, redukcję odpadów i wzrost wykorzystania surowca.
Najważniejsze pytania to:
- Czy firma ma rynek na dodatkową produkcję?
- Jaka będzie rzeczywista, a nie katalogowa wydajność?
- Czy pozostałe części zakładu obsłużą większy wolumen?
- Czy dostępna jest odpowiednia ilość surowca?
- Jak długo potrwa rozruch i dojście do zakładanych parametrów?
- Czy urządzenia wymagają specjalistycznego serwisu?
- Jaki będzie koszt energii, wody, środków myjących i personelu?
Finansujący może oczekiwać umów handlowych, listów intencyjnych, historii sprzedaży, kalkulacji marży i scenariusza wykorzystania mocy produkcyjnych.
Chłodnia lub mroźnia
Chłodnia nie zawsze zwiększa sprzedaż bezpośrednio. Jej wartość może polegać na wydłużeniu trwałości produktu, ograniczeniu strat, stabilizacji dostaw i możliwości sprzedaży w korzystniejszym terminie.
W analizie należy uwzględnić:
- pojemność komór,
- rotację zapasów,
- zakres temperatur,
- zapotrzebowanie na energię,
- rodzaj czynnika chłodniczego,
- redundancję agregatów,
- system alarmowy i monitoring temperatury,
- koszty serwisu,
- ryzyko przerw w dostawie energii,
- ewentualne zasilanie awaryjne.
Dla chłodni szczególnie ważne są koszty eksploatacyjne. Tani obiekt może okazać się drogi w użytkowaniu, jeśli ma niewłaściwą izolację, źle dobrane agregaty lub nieefektywny system sterowania.
Magazyn
Magazyn może służyć do przechowywania surowców, opakowań, dodatków, produktów gotowych albo materiałów pomocniczych. Jego korzyść finansowa wynika zazwyczaj z poprawy logistyki, zmniejszenia kosztów zewnętrznego składowania i ograniczenia przestojów.
Przed podjęciem decyzji warto policzyć:
- koszt jednej lokalizacji paletowej,
- średni czas składowania,
- sezonowość zapasów,
- wymaganą liczbę miejsc paletowych,
- koszt transportu między zakładem a zewnętrznym magazynem,
- wpływ większych zapasów na kapitał obrotowy,
- poziom automatyzacji,
- wymagania przeciwpożarowe i ubezpieczeniowe.
Sam magazyn nie tworzy przychodu, jeżeli nie jest powiązany z większą sprzedażą, poprawą rotacji lub mierzalną oszczędnością.
Od pomysłu do projektu inwestycyjnego
Bank, leasingodawca lub instytucja dotacyjna nie finansuje samego urządzenia. Finansuje projekt, który ma określone koszty, terminy, ryzyka i źródła spłaty.
Audyt wąskiego gardła
Pierwszym krokiem powinno być ustalenie, co faktycznie ogranicza rozwój zakładu. Wąskim gardłem może być:
- wydajność linii,
- brak miejsca do składowania,
- niewystarczająca moc przyłączeniowa,
- zbyt mała chłodnia,
- brak personelu,
- niedostateczna podaż surowca,
- wydajność pakowania,
- przepustowość oczyszczalni,
- logistyka dostaw i wysyłek,
- zbyt mały popyt.
Zakup szybszej linii nie poprawi wyniku, jeżeli pakowalnia lub chłodnia nie odbierze zwiększonej produkcji. Rozbudowa magazynu nie pomoże, jeśli problemem jest wolna rotacja zapasów.
Zakres rzeczowy inwestycji
Zakres powinien obejmować nie tylko główną maszynę lub budynek. Często pomijane są:
- projekt technologiczny,
- fundamenty i konstrukcje wsporcze,
- instalacje elektryczne i sanitarne,
- zwiększenie mocy przyłączeniowej,
- wentylacja i chłodzenie,
- transport, rozładunek i montaż,
- uruchomienie oraz testy,
- integracja z dotychczasową linią,
- oprogramowanie i licencje,
- szkolenia operatorów,
- dokumentacja techniczna,
- odbiory i certyfikacja,
- wyposażenie laboratoryjne,
- części startowe i zapas krytycznych podzespołów.
Pominięcie tych kosztów prowadzi do powstania luki finansowej już w trakcie realizacji.
Harmonogram
Harmonogram finansowy powinien być powiązany z harmonogramem technicznym. Należy wskazać:
- projektowanie i uzyskanie decyzji,
- zamówienie urządzeń,
- wpłatę zaliczek,
- roboty budowlane,
- dostawę i montaż,
- odbiory,
- rozruch technologiczny,
- rozpoczęcie produkcji,
- osiągnięcie zakładanej wydajności,
- wypłatę refundacji, jeżeli projekt korzysta z dotacji.
Największe zapotrzebowanie na gotówkę często występuje przed uruchomieniem inwestycji, gdy firma płaci zaliczki, VAT i wykonawców, ale nie uzyskuje jeszcze dodatkowych przychodów.
Ile naprawdę kosztuje inwestycja?
Cena podana w ofercie dostawcy nie jest równoznaczna z całkowitym kosztem projektu.
CAPEX, czyli nakłady inwestycyjne
Budżet CAPEX może obejmować:
- zakup maszyn i urządzeń,
- budowę lub modernizację obiektu,
- instalacje technologiczne,
- automatykę i systemy informatyczne,
- koszty projektowe,
- montaż i uruchomienie,
- nadzór inwestorski,
- koszty finansowania w okresie budowy,
- rezerwę na wzrost cen i prace dodatkowe.
OPEX, czyli koszty operacyjne
Nowa inwestycja wpływa także na bieżące koszty zakładu:
- energię elektryczną i paliwa,
- wodę i odprowadzanie ścieków,
- wynagrodzenia,
- serwis,
- środki myjące,
- opakowania,
- ubezpieczenia,
- kontrolę jakości,
- gospodarkę odpadami,
- transport,
- licencje i oprogramowanie.
Projekt może być rentowny na poziomie marży produkcyjnej, ale jednocześnie generować problem z płynnością przez większe zapasy, dłuższe terminy płatności odbiorców lub konieczność wcześniejszego zakupu surowca.
Kapitał obrotowy
Wzrost sprzedaży wymaga zazwyczaj dodatkowych środków na:
- zakup surowców,
- opakowania,
- zapasy wyrobów gotowych,
- należności od klientów,
- wynagrodzenia i media w okresie rozruchu.
Dlatego finansowanie maszyny nie zawsze wystarcza. Montaż finansowy może wymagać osobnej linii obrotowej, kredytu w rachunku albo faktoringu.
Źródła finansowania zakładów przetwórstwa spożywczego
Najbezpieczniejsze rozwiązanie często łączy kilka instrumentów. Dobór zależy od rodzaju wydatku, sytuacji firmy, harmonogramu i warunków konkretnego naboru.
Środki własne
Kapitał własny zwiększa wiarygodność projektu i ogranicza zadłużenie. Nie powinien jednak pozbawiać firmy poduszki płynnościowej.
Błędem jest przeznaczenie całej dostępnej gotówki na wkład własny, a następnie finansowanie bieżącej działalności drogim limitem awaryjnym. Po zakończeniu inwestycji przedsiębiorstwo nadal musi kupować surowiec, wypłacać wynagrodzenia i czekać na płatności klientów.
Kredyt inwestycyjny
Kredyt inwestycyjny może finansować urządzenia, roboty budowlane, instalacje i inne trwałe elementy projektu. Jego zaletą jest możliwość dopasowania harmonogramu spłaty do okresu ekonomicznego wykorzystania inwestycji.
Bank ocenia między innymi:
- historię finansową firmy,
- zdolność do generowania przepływów pieniężnych,
- poziom zadłużenia,
- wkład własny,
- jakość zabezpieczeń,
- doświadczenie właścicieli i kadry,
- umowy z dostawcami i odbiorcami,
- ryzyka branżowe,
- pozwolenia i stan przygotowania inwestycji.
W projektach wymagających budowy lub długiego montażu przydatna może być karencja w spłacie kapitału. Powinna odpowiadać rzeczywistemu okresowi realizacji i rozruchu, a nie wyłącznie terminowi dostawy maszyny.
Leasing
Leasing sprawdza się przede wszystkim przy urządzeniach, które można jednoznacznie zidentyfikować, wycenić i w razie potrzeby odsprzedać. Może dotyczyć między innymi pakowaczek, sortowników, wózków widłowych, pojazdów i części linii technologicznych.
Może być mniej odpowiedni, gdy urządzenie:
- jest trwale związane z budynkiem,
- zostało wykonane na indywidualne zamówienie,
- nie ma rynku wtórnego,
- stanowi część większej instalacji,
- wymaga skomplikowanego demontażu.
Przy leasingu trzeba sprawdzić, czy konstrukcja własnościowa jest zgodna z zasadami ewentualnej dotacji.
Pożyczka inwestycyjna
Pożyczki oferowane przez fundusze rozwoju lub pośredników finansowych mogą mieć preferencyjne oprocentowanie, dłuższy okres spłaty albo być ukierunkowane na efektywność energetyczną, cyfryzację lub rozwój przedsiębiorstw.
Preferencja nie oznacza automatycznie łatwiejszego finansowania. Nadal analizowane są rentowność, ryzyko, zabezpieczenia i zgodność wydatków z przeznaczeniem instrumentu.
Dotacje i refundacje
Dotacja może obniżyć ekonomiczny koszt inwestycji, ale zazwyczaj nie zastępuje finansowania pomostowego. W wielu programach przedsiębiorca najpierw ponosi wydatek, a dopiero po jego rozliczeniu otrzymuje refundację.
Wsparcie może dotyczyć między innymi:
- przetwarzania produktów rolnych,
- rozwoju MŚP,
- automatyzacji i cyfryzacji,
- efektywności energetycznej,
- odnawialnych źródeł energii,
- gospodarki obiegu zamkniętego,
- ograniczania emisji i ilości odpadów,
- prac badawczo-rozwojowych,
- wdrożeń innowacji.
Każdy nabór ma własne kryteria dotyczące beneficjentów, lokalizacji, wielkości firmy, kosztów kwalifikowanych, terminów i trwałości projektu. Aktualne warunki trzeba sprawdzić przed podpisaniem umowy z wykonawcą lub złożeniem zamówienia.
Gwarancje i poręczenia
Jeżeli firma ma zdolność do spłaty, ale niewystarczające zabezpieczenia, rozwiązaniem może być gwarancja publiczna albo poręczenie funduszu. Nie zastępuje ono zdolności kredytowej, lecz może ograniczyć wymóg ustanawiania zabezpieczeń na prywatnym lub firmowym majątku.
Finansowanie obrotowe i faktoring
Kredyt obrotowy finansuje zakup surowców, opakowań i bieżące koszty. Faktoring może przyspieszyć wpływ środków z faktur wystawionych odbiorcom.
Instrumenty te są szczególnie ważne, gdy:
- produkcja jest sezonowa,
- sieci handlowe stosują długie terminy płatności,
- firma szybko zwiększa skalę,
- surowiec trzeba kupić z wyprzedzeniem,
- okres magazynowania produktu jest długi.
Jak połączyć kredyt, dotację i środki własne?
Montaż finansowy powinien pokazywać nie tylko końcowy udział poszczególnych źródeł, lecz także przepływy w kolejnych miesiącach.
Przykładowy projekt może być finansowany przez:
- środki własne przeznaczone na wkład i koszty niekwalifikowane,
- kredyt inwestycyjny na główną część nakładów,
- kredyt pomostowy do czasu wypłaty dotacji,
- limit obrotowy na wzrost zapasów i należności,
- leasing urządzeń pomocniczych.
Przykład luki płynnościowej
Załóżmy, że wartość netto inwestycji wynosi 8 mln zł, a potencjalna refundacja odpowiada 35% kosztów kwalifikowanych.
Sama informacja o dotacji w wysokości 2,8 mln zł nie oznacza, że firma potrzebuje jedynie 5,2 mln zł. Przed wypłatą refundacji może być konieczne sfinansowanie:
- 8 mln zł wartości netto,
- VAT, jeśli musi zostać czasowo wyłożony,
- kosztów niekwalifikowanych,
- odsetek i prowizji,
- rezerwy na prace dodatkowe,
- kapitału obrotowego na okres rozruchu.
Przy stawce VAT 23% czasowe zapotrzebowanie związane z samym podatkiem od 8 mln zł wynosi 1,84 mln zł. Jeśli dodatkowo przyjęta zostanie rezerwa 10%, szczytowe zapotrzebowanie na finansowanie może przekroczyć 10 mln zł przed uwzględnieniem kapitału obrotowego.
To uproszczony przykład. Ostateczne rozliczenie VAT, kwalifikowalność wydatków i terminy refundacji wymagają indywidualnej analizy.
Jak bank ocenia zakład przetwórstwa spożywczego?
Dla banku najważniejsza jest odpowiedź na pytanie: z czego kredyt zostanie spłacony? Zabezpieczenie jest istotne, ale nie powinno być podstawowym źródłem spłaty.
Wyniki historyczne
Analizowane mogą być:
- przychody i ich dynamika,
- marża brutto,
- EBITDA,
- wynik netto,
- przepływy operacyjne,
- zadłużenie,
- terminowość spłat,
- rotacja zapasów, należności i zobowiązań,
- koncentracja sprzedaży,
- sezonowość.
Jednorazowo słabszy rok nie musi wykluczać finansowania, jeżeli firma potrafi wyjaśnić przyczynę i przedstawić wiarygodny plan poprawy.
Prognozy finansowe
Prognoza powinna wynikać z mierzalnych założeń:
- wolumenu sprzedaży,
- ceny jednostkowej,
- wydajności linii,
- dostępności surowca,
- poziomu odpadów,
- kosztów energii i pracy,
- liczby zmian,
- czasu rozruchu,
- terminów płatności.
Zakładanie pełnego wykorzystania mocy od pierwszego miesiąca jest zwykle nierealistyczne. Rozsądny model uwzględnia krzywą dojścia do docelowej produkcji.
DSCR i zdolność do obsługi zadłużenia
DSCR pokazuje relację środków dostępnych na obsługę długu do sumy rat kapitałowych i odsetek. W uproszczeniu:
DSCR = przepływy dostępne na obsługę długu / roczna obsługa długu
Wartość 1,0 oznacza brak bufora. W praktyce finansujący często oczekują poziomu wyższego, na przykład około 1,2–1,4, zależnie od projektu i polityki instytucji.
Jeśli roczna obsługa zadłużenia wynosi 1,15 mln zł, to przy wymaganym DSCR 1,3 projekt powinien generować około 1,50 mln zł przepływów dostępnych na spłatę.
Analiza scenariuszy
Model powinien pokazywać co najmniej trzy warianty:
- bazowy,
- ostrożny,
- stresowy.
Scenariusz stresowy może zakładać jednocześnie:
- opóźnienie uruchomienia,
- niższy wolumen sprzedaży,
- spadek ceny,
- wzrost kosztu surowca,
- wyższe koszty energii,
- wzrost oprocentowania,
- opóźnienie refundacji.
Jeżeli niewielka zmiana jednego parametru powoduje utratę płynności, projekt wymaga większego wkładu, rezerwy lub zmiany harmonogramu.
Dokumenty potrzebne do finansowania inwestycji
Zakres dokumentacji zależy od instrumentu, ale warto przygotować:
Dokumenty finansowe
- sprawozdania finansowe lub księgi podatkowe,
- deklaracje podatkowe,
- zestawienia obrotów i sald,
- aktualne wyniki za bieżący rok,
- wykaz kredytów, leasingów i gwarancji,
- historię zadłużenia,
- prognozy finansowe,
- analizę przepływów pieniężnych.
Dokumenty inwestycyjne
- opis projektu,
- budżet netto i brutto,
- oferty dostawców,
- harmonogram rzeczowo-finansowy,
- projekt technologiczny,
- dokumentację budowlaną,
- pozwolenia lub zgłoszenia,
- dokument potwierdzający prawo do nieruchomości,
- warunki przyłączenia mediów,
- informacje o zabezpieczeniach.
Dokumenty handlowe i operacyjne
- umowy z odbiorcami,
- listy intencyjne,
- zestawienie głównych klientów,
- umowy lub deklaracje dostaw surowca,
- kalkulacje kosztu produktu,
- plan zatrudnienia,
- opis procesu produkcyjnego,
- politykę jakości i bezpieczeństwa żywności.
Pozwolenia, normy i bezpieczeństwo żywności
Finansowanie nie powinno zostać uruchomione bez sprawdzenia, czy projekt może legalnie rozpocząć działalność.
W zależności od rodzaju zakładu mogą być potrzebne:
- decyzja o warunkach zabudowy albo zgodność z planem miejscowym,
- pozwolenie na budowę lub zgłoszenie,
- decyzja środowiskowa,
- pozwolenie wodnoprawne,
- uzgodnienia przeciwpożarowe,
- rejestracja lub zatwierdzenie zakładu,
- odbiór sanitarny albo weterynaryjny,
- dokumentacja HACCP,
- system identyfikowalności partii,
- ewidencja odpadów,
- dokumentacja dotycząca czynników chłodniczych,
- pozwolenia dotyczące emisji lub ścieków.
Zakłady przetwarzające produkty pochodzenia zwierzęcego mogą podlegać innym procedurom niż zakłady przetwarzające wyłącznie produkty roślinne. Wymagania należy sprawdzić na etapie koncepcji technologicznej, a nie po wykonaniu obiektu.
Efektywność energetyczna jako element finansowania
Energia może stanowić istotny koszt produkcji, zwłaszcza w chłodniach, mroźniach, suszarniach i zakładach wykorzystujących parę technologiczną.
W projekcie warto rozważyć:
- odzysk ciepła z instalacji chłodniczej,
- modernizację sprężarek,
- falowniki i automatyczne sterowanie,
- izolację termiczną,
- energooszczędne silniki,
- monitoring zużycia energii,
- fotowoltaikę,
- magazyn energii,
- kogenerację,
- wymianę źródła ciepła,
- wykorzystanie produktów ubocznych.
Nie każda technologia energetyczna jest opłacalna w każdym zakładzie. Decyzję należy oprzeć na profilu zużycia energii w godzinach i sezonach, a nie wyłącznie na rocznym rachunku.
Audyt energetyczny może być potrzebny zarówno do oceny ekonomicznej, jak i do uzasadnienia efektu ekologicznego w programie wsparcia.
Tabela decyzyjna: jakie finansowanie wybrać?
Sytuacja inwestora | Najczęściej rozważane rozwiązanie | Główna zaleta | Główne ryzyko lub ograniczenie |
|---|---|---|---|
Zakup standardowej maszyny z rynkiem wtórnym | Leasing lub kredyt inwestycyjny | Szybka procedura i dopasowanie okresu spłaty | Wymogi dotyczące własności i zabezpieczenia |
Budowa hali produkcyjnej | Kredyt inwestycyjny i środki własne | Możliwość finansowania długoterminowego | Długi okres realizacji i ryzyko wzrostu kosztów |
Projekt objęty refundacją | Kredyt inwestycyjny, pomostowy i wkład własny | Obniżenie kosztu inwestycji po wypłacie wsparcia | Konieczność wcześniejszego sfinansowania wydatków |
Rozbudowa chłodni | Kredyt, pożyczka energetyczna, dotacja | Możliwość połączenia rozwoju z oszczędnością energii | Wysokie koszty eksploatacji i serwisu |
Automatyzacja pakowania | Leasing, kredyt lub dotacja na cyfryzację | Redukcja kosztów i poprawa powtarzalności | Ryzyko niedopasowania do pozostałych procesów |
Sezonowy zakup dużej ilości surowca | Kredyt obrotowy lub faktoring | Ochrona płynności | Koszt odsetek i ryzyko wolniejszej sprzedaży |
Firma ma zdolność, ale brakuje zabezpieczeń | Kredyt z gwarancją lub poręczeniem | Ograniczenie wymagań zabezpieczeniowych | Gwarancja nie zastępuje zdolności do spłaty |
Projekt realizowany etapami | Transze kredytu i osobne finansowanie urządzeń | Ograniczenie kosztu niewykorzystanego kapitału | Konieczność precyzyjnego harmonogramu |
Innowacyjna technologia bez historii sprzedaży | Kapitał własny, inwestor, dotacja B+R i kredyt uzupełniający | Podział ryzyka między źródła | Trudniejsza ocena przychodów i dłuższy rozruch |
Modernizacja o krótkim okresie zwrotu | Środki własne lub krótka pożyczka | Prosta struktura finansowania | Ryzyko nadmiernego uszczuplenia gotówki |
Liczby i wskaźniki, które warto znać
Poniższe wartości mają charakter orientacyjny. Nie są automatycznym standardem bankowym ani warunkiem konkretnego programu.
Parametr | Orientacyjna wartość | Znaczenie |
|---|---|---|
Rezerwa w budżecie inwestycji | 10–15% | Zabezpiecza wzrost cen, prace dodatkowe i różnice kursowe |
Wkład własny w finansowaniu komercyjnym | często 10–30% | Zależy od ryzyka, zabezpieczeń i kondycji firmy |
DSCR | często minimum 1,2–1,4 | Pokazuje bufor na obsługę zadłużenia |
Okres finansowania maszyn | zwykle 3–10 lat | Powinien odpowiadać żywotności i okresowi zwrotu |
Okres finansowania nieruchomości | często 10–15 lat lub dłużej | Zależy od banku, zabezpieczenia i projektu |
Okres dojścia do pełnych mocy | często 3–12 miesięcy | Powinien być uwzględniony w prognozie |
Rezerwa mocy produkcyjnej | około 10–20% | Chroni przed przestojami i skokami zamówień |
Wzrost kosztu projektu przy zmianie kursu o 10% | do 10% wartości części walutowej | Ważny przy urządzeniach kupowanych w euro |
Standardowa stawka VAT | 23% | Może tworzyć znaczną przejściową potrzebę finansową |
Limit ogólnej pomocy de minimis | 300 tys. euro w okresie 3 lat | Wymaga sprawdzenia powiązań i wcześniejszej pomocy |
Progi wielkości przedsiębiorstwa
Status mikro-, małego lub średniego przedsiębiorstwa wpływa na dostępność i intensywność części instrumentów wsparcia.
- Mikroprzedsiębiorstwo zatrudnia mniej niż 10 osób, a jego obrót lub suma bilansowa nie przekracza 2 mln euro.
- Małe przedsiębiorstwo zatrudnia mniej niż 50 osób, a jego obrót lub suma bilansowa nie przekracza 10 mln euro.
- Średnie przedsiębiorstwo zatrudnia mniej niż 250 osób, a jego obrót nie przekracza 50 mln euro lub suma bilansowa nie przekracza 43 mln euro.
Przy ustalaniu statusu trzeba uwzględnić przedsiębiorstwa partnerskie i powiązane. Samodzielne sprawdzenie zatrudnienia i obrotu jednej spółki może prowadzić do błędnej klasyfikacji.
Jak ocenić opłacalność inwestycji?
Okres zwrotu
Prosty okres zwrotu pokazuje, po ilu latach dodatkowe przepływy pokryją nakład. Jest łatwy do zrozumienia, ale nie uwzględnia wartości pieniądza w czasie ani przepływów po osiągnięciu zwrotu.
NPV
Wartość bieżąca netto, czyli NPV, uwzględnia wszystkie prognozowane przepływy i stopę dyskontową. Dodatnie NPV wskazuje, że projekt może tworzyć wartość przy przyjętych założeniach.
IRR
Wewnętrzna stopa zwrotu, czyli IRR, pozwala porównać rentowność projektów o różnej skali. Nie powinna być jednak analizowana bez oceny ryzyka, harmonogramu oraz zapotrzebowania na kapitał.
Koszt jednostkowy
Przy linii produkcyjnej warto policzyć koszt produktu przed inwestycją i po niej. Kalkulacja powinna obejmować nie tylko robociznę, lecz także:
- surowiec,
- energię,
- opakowanie,
- straty,
- mycie,
- serwis,
- amortyzację,
- kontrolę jakości,
- logistykę.
Próg rentowności
Próg rentowności pokazuje minimalny wolumen sprzedaży potrzebny do pokrycia kosztów stałych. Warto obliczyć go dla różnych cen surowca, produktu i energii.
Najczęstsze błędy inwestorów
Rozpoczęcie inwestycji przed sprawdzeniem zasad dotacji
Podpisanie wiążącej umowy, wpłata zaliczki lub rozpoczęcie robót może spowodować utratę kwalifikowalności wydatku. Moment rozpoczęcia projektu trzeba zweryfikować dla konkretnego programu.
Finansowanie wyłącznie ceny maszyny
Brak środków na instalacje, transport, rozruch, VAT i kapitał obrotowy może zatrzymać gotową inwestycję przed rozpoczęciem produkcji.
Prognozowanie pełnej wydajności od pierwszego dnia
Nowa linia wymaga testów, regulacji, szkolenia i stabilizacji jakości. Produkcja podczas rozruchu może być niższa, a ilość odpadów wyższa.
Brak zabezpieczenia podaży surowca
Większe moce nie tworzą wartości, jeśli firma nie ma dostępu do surowca o wymaganej jakości i cenie.
Niedoszacowanie kosztu energii
Dotyczy to szczególnie chłodni, mroźni, suszarni i procesów cieplnych. Kalkulacja powinna opierać się na profilu pracy urządzeń.
Nadmierna koncentracja na dotacji
Projekt nie staje się rentowny tylko dlatego, że otrzymał wsparcie. Po okresie trwałości firma nadal ponosi koszty utrzymania, serwisu i finansowania.
Brak planu na opóźnienie refundacji
Nawet poprawnie realizowany projekt może wymagać wyjaśnień, kontroli lub uzupełnienia dokumentów. Firma powinna mieć bufor płynnościowy.
Zbyt optymistyczne założenia sprzedażowe
Deklarowane zainteresowanie odbiorcy nie jest tym samym co kontrakt. Prognozę należy oprzeć na cenach, wolumenach i kanałach sprzedaży możliwych do udokumentowania.
Mity dotyczące finansowania przetwórstwa
Mit: dotacja finansuje całą inwestycję
Najczęściej wsparcie obejmuje tylko część kosztów kwalifikowanych. Pozostają wkład własny, koszty niekwalifikowane, VAT i finansowanie pomostowe.
Mit: dobra nieruchomość wystarczy do uzyskania kredytu
Zabezpieczenie nie zastąpi zdolności do spłaty. Bank analizuje przede wszystkim przepływy pieniężne przedsiębiorstwa.
Mit: leasing zawsze jest prostszy od kredytu
Może być prostszy przy standardowym urządzeniu. Linia trwale związana z budynkiem albo wykonana na zamówienie może być trudna do sfinansowania leasingiem.
Mit: większa linia zawsze oznacza niższy koszt
Tylko przy odpowiednim wykorzystaniu mocy. Przewymiarowana instalacja zwiększa amortyzację, serwis i koszty stałe.
Mit: oszczędność energii wystarczy do spłaty modernizacji
Oszczędność trzeba potwierdzić pomiarami i realistycznym profilem pracy. Wyniki katalogowe nie zawsze odpowiadają warunkom zakładu.
Kiedy projekt należy podzielić na etapy?
Etapowanie może ograniczyć ryzyko i zapotrzebowanie na kapitał. Jest uzasadnione, gdy:
- popyt rośnie stopniowo,
- nie wszystkie pozwolenia są gotowe,
- przedsiębiorstwo chce przetestować technologię,
- modernizacja musi odbywać się bez zatrzymania zakładu,
- dostępne przyłącza ograniczają skalę,
- finansowanie całego projektu nadmiernie obciąża bilans.
Nie należy jednak sztucznie dzielić funkcjonalnie jednego projektu tylko po to, aby dopasować go do limitu programu. Etapy muszą tworzyć technicznie i ekonomicznie uzasadnioną całość.
Jak przygotować się do rozmowy o finansowaniu z EuroAgro.pl?
Przed konsultacją warto zebrać podstawowy pakiet informacji:
- Opis obecnej działalności i produktów.
- Cel inwestycji oraz wskazane wąskie gardło.
- Wstępny zakres urządzeń i robót.
- Oferty lub szacunki kosztów.
- Planowany termin realizacji.
- Informację o lokalizacji i prawie do nieruchomości.
- Wyniki finansowe za ostatnie lata i bieżący okres.
- Wartość dostępnego wkładu własnego.
- Zestawienie obecnych kredytów i leasingów.
- Plan sprzedaży po uruchomieniu inwestycji.
- Informację o oczekiwanej dotacji.
- Szacowane zapotrzebowanie na kapitał obrotowy.
Na tej podstawie można oddzielić projekt technicznie atrakcyjny od projektu, który jest jednocześnie finansowalny i odporny na opóźnienia.
FAQ – finansowanie linii produkcyjnej, chłodni i magazynu
Czy można sfinansować używaną linię produkcyjną?
Tak, ale zależy to od polityki finansującego i zasad programu dotacyjnego. Znaczenie mają wiek, stan techniczny, wycena, pochodzenie urządzenia oraz możliwość ustanowienia zabezpieczenia. W dotacjach zakup używanych maszyn bywa ograniczony lub niedopuszczalny.
Czy dotacja może być wkładem własnym do kredytu?
Ekonomicznie dotacja może obniżyć docelowe zaangażowanie firmy, ale często jest wypłacana po poniesieniu kosztu. Bank może więc wymagać kredytu pomostowego i określonego udziału własnych środków.
Czy VAT można finansować kredytem?
Tak, część instytucji dopuszcza finansowanie VAT, zwłaszcza gdy przedsiębiorca musi wyłożyć go przed odzyskaniem. Zasady zależą od produktu finansowego i sytuacji podatkowej firmy.
Jak długo może potrwać uzyskanie finansowania?
Prostszy leasing może zostać rozpatrzony szybciej niż kredyt obejmujący budowę i dotację. W złożonych projektach proces może trwać od kilku tygodni do kilku miesięcy, szczególnie gdy brakuje pozwoleń, wyceny lub pełnych danych finansowych.
Czy firma bez długiej historii może uzyskać finansowanie?
Jest to możliwe, ale zwykle trudniejsze. Pomóc mogą większy wkład własny, doświadczenie właścicieli, kontrakty z odbiorcami, zabezpieczenia, gwarancje lub inwestor kapitałowy.
Czy magazyn może zostać objęty dotacją?
Tak, jeśli jest funkcjonalnie związany z celem programu i spełnia warunki kwalifikowalności. Sam budynek przeznaczony wyłącznie do wynajmu może być oceniany inaczej niż magazyn stanowiący część zakładu przetwórczego.
Co jest ważniejsze: wysokość raty czy całkowity koszt finansowania?
Należy analizować oba parametry. Niska rata może wynikać z długiego okresu spłaty i prowadzić do wyższego kosztu odsetek. Zbyt krótki okres może natomiast nadmiernie obciążyć płynność.
Czy warto czekać z inwestycją na dotację?
Tylko jeśli oczekiwane wsparcie jest realne, a odroczenie projektu nie powoduje większej utraty marży lub rynku. Trzeba porównać wartość możliwej dotacji z kosztem opóźnienia oraz ryzykiem, że firma nie otrzyma wsparcia.
Jak duża powinna być rezerwa finansowa?
W projektach budowlano-technologicznych często przyjmuje się 10–15% budżetu, ale poziom powinien wynikać z etapu przygotowania, ryzyka kursowego, rodzaju technologii i stabilności cen wykonawców.
Czy można finansować inwestycję w walucie?
Można, jednak najbezpieczniej jest dopasować walutę zadłużenia do waluty przychodów. Kredyt w euro przy sprzedaży głównie w złotych tworzy ryzyko kursowe.
Jak porównać oferty dostawców linii?
Nie należy porównywać wyłącznie ceny. Ważne są także wydajność gwarantowana, zużycie mediów, warunki serwisu, dostępność części, czas reakcji, długość gwarancji, koszty integracji i odpowiedzialność za osiągnięcie parametrów.
Co powinno wydarzyć się najpierw: wniosek o finansowanie czy wybór dostawcy?
Najlepiej prowadzić oba procesy równolegle, bez podejmowania działań mogących naruszyć warunki dotacji. Finansujący potrzebuje ofert, ale wiążące zamówienie złożone zbyt wcześnie może ograniczyć możliwość uzyskania wsparcia.
Finansowanie powinno wynikać z ekonomiki zakładu
Nowa linia produkcyjna, chłodnia lub magazyn nie są celem samym w sobie. Mają zwiększać sprzedaż, ograniczać straty, poprawiać jakość albo obniżać koszt jednostkowy. Dobry projekt łączy technologię, rynek, pozwolenia, przepływy pieniężne i właściwie dobrane źródła kapitału.
Najważniejsze jest policzenie maksymalnego zapotrzebowania na gotówkę, a nie tylko kosztu netto po dotacji. Firma powinna mieć środki na realizację, rozruch i wzrost kapitału obrotowego, a harmonogram spłat musi uwzględniać czas potrzebny do osiągnięcia docelowej wydajności.
EuroAgro.pl może stanowić punkt wyjścia do uporządkowania projektu: od zdefiniowania zakresu inwestycji, przez ocenę możliwych instrumentów, po przygotowanie montażu finansowego dostosowanego do realnych możliwości zakładu.
 4 comments

0 thoughts on “Finansowanie zakładów przetwórstwa spożywczego – nowa linia produkcyjna, chłodnia czy magazyn?”